Közeledik az év vége, a vállalkozásoknál készülnek a 2027-es marketingtervek és költségvetések. Ilyenkor azt mérlegeljük, milyen csatornákon érjük el az ügyfeleinket, mennyit költsünk hirdetésre, és milyen eredményt várunk ettől. A jövő évi tervezéskor a reklámadó tervezett visszatérését is érdemes áttekinteni: lehet-e miatta többletköltségünk, és milyen adminisztrációs feladatokra kell felkészülnünk?
Ha a céged rádióhirdetést vásárol, megjelenést foglal egy hírportálon, vagy kampányt indít a Facebookon, fontos értened, milyen szerepben érinthet a szabályozás. A hírekben szereplő 500 millió forintos határ kinek a bevételére vonatkozik? Ügyfélként mikor lehet fizetési kötelezettséged? És mi a helyzet a Metánál vagy a Google-nél elköltött pénzzel?
Ezeket a kérdéseket egyszerű példákon keresztül mutatjuk be, és összegyűjtjük, mire érdemes figyelni a 2027-es marketingbüdzsé összeállításakor.
Marketingügynökségként azt gyűjtöttük össze, mit érdemes hirdetőként megérteni a reklámadó tervezett visszatéréséből, és mire célszerű figyelni a 2027-es marketingbüdzsé összeállításakor. A cikk a 2026. október 30-án ismert, 2027. január 1-jei indulással számoló törvényjavaslatot mutatja be, marketingtervezési szempontból. A szabályok még változhatnak; az összefoglaló nem minősül adózási vagy számviteli tanácsadásnak. A saját vállalkozásodra vonatkozó kötelezettségeket könyvelőddel vagy adótanácsadóddal egyeztesd.
Kire vonatkozik az 500 millió forintos határ?
Vegyünk példának egy bútorboltot, amely rádióhirdetést vásárol. Ebben a helyzetben a bútorbolt a reklám megrendelője, a rádió pedig a közzétevője. A rádió pénzt kap azért, hogy a reklámot eljuttassa a hallgatókhoz.
Az 500 millió forintos határ a rádió éves, adóköteles reklámközzétételből származó nettó árbevételéhez kapcsolódó adóalapra vonatkozna. Az összes érintett hirdetőtől származó bevétel számítana, a törvény szerinti korrekciókkal.
Tehát a bútorbolt saját éves forgalmából nem lehet megállapítani, hogy a rádiónak kell-e reklámadót fizetnie. Ugyanez a logika érvényesülne például egy televízió vagy hírportál hirdetési bevételeinél is.
Mennyit fizetne a reklám közzétevője?
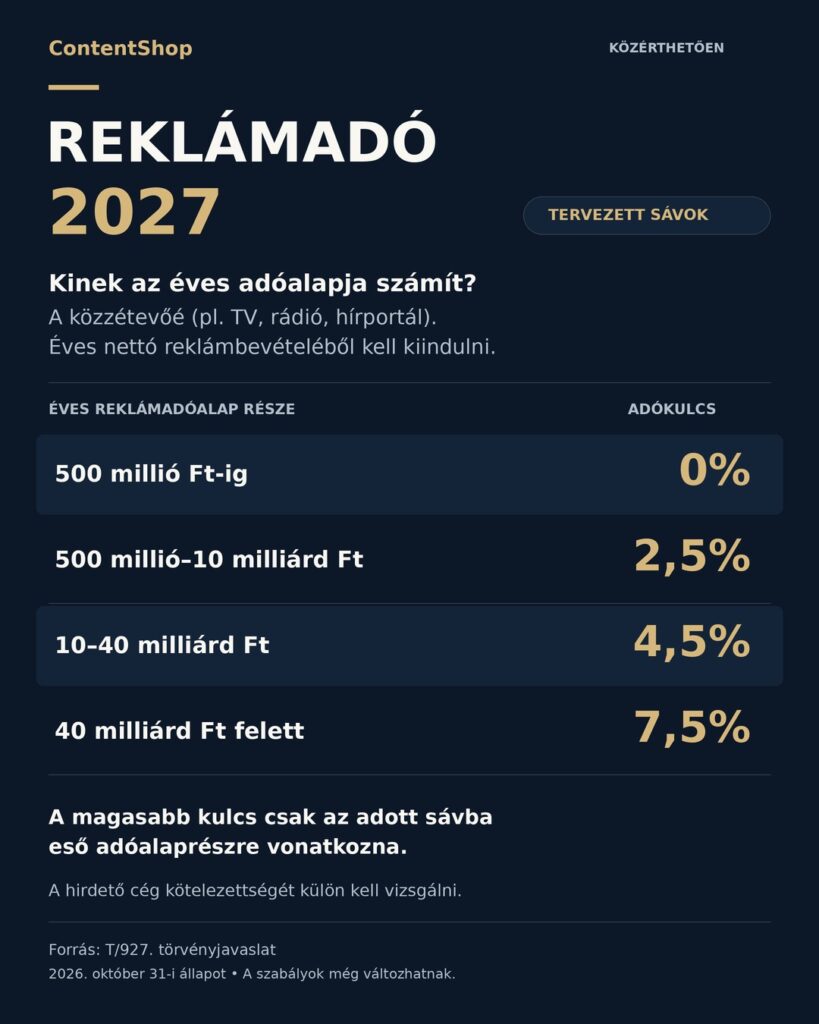
A jelenlegi javaslat sávos rendszert tartalmaz. Az egyes kulcsok kizárólag az adott sávba eső adóalaprészre vonatkoznának.
| Az éves reklámadóalap érintett része | Tervezett adókulcs |
|---|---|
| Első 500 millió forint | 0% |
| 500 millió és 10 milliárd forint közötti rész | 2,5% |
| 10 és 40 milliárd forint közötti rész | 4,5% |
| 40 milliárd forint feletti rész | 7,5% |
Ha például egy önálló rádió éves reklámadóalapja 600 millió forint, az első 500 millióra nulla százalék, a fennmaradó 100 millióra 2,5 százalék jutna. Ez 2,5 millió forint adót jelentene.
A példa egyéb korrekciókkal nem számol. Kapcsolt vállalkozásoknál a tervezett összeszámítási szabályt is figyelembe kellene venni.
Mikor fizethet maga a hirdető vállalkozás?
Térjünk vissza a bútorbolthoz. Hirdetőként neki külön megrendelői szabályt kellene vizsgálnia.
Fontos lehet majd, hogy a hirdető rendelkezik-e a közzétevő megfelelő reklámadó-nyilatkozatával, vagy a közzétevő a megrendeléskor szerepel-e a NAV vonatkozó nyilvántartásában. A nyilatkozat hiányára is létezik feltételekhez kötött mentesülési lehetőség: ehhez az igazolt nyilatkozatkérés és a megfelelő NAV-bejelentés egyaránt fontos.
Ha nincs alkalmazható mentesülés, az érintett reklámközzétételi ellenértékeket havonta össze kellene számítani. A havi 2,5 millió forintot meghaladó részre a tervezet szerint 2,5 százalék adó jutna.
Itt tehát két egymástól eltérő összeghatárt érdemes megjegyezni:
- A közzétevőnél az éves 500 millió forintos adóalapsávot.
- A hirdetőnél az érintett havi költések 2,5 millió forintos határát, ha nincs alkalmazható mentesülés.
A havi összesítésnél több szolgáltató érintett tételeit is együtt kellene vizsgálni.
Ha egy vállalkozás adott havi, mentesüléssel nem fedezett reklámköltése összesen 4 millió forint, a számítás az alábbiak szerint néz ki:
(4 000 000 − 2 500 000) × 2,5% = 37 500 forint.
Amennyiben a megfelelő mentesülési feltételek teljesülnek, önmagában a magasabb költés miatt nem keletkezik ilyen megrendelői adó.
Mi történik a Meta és a Google hirdetéseinél?
A külföldi székhely önmagában nem jelent mentességet a magyar reklámadó alól. A szabályozás a meghatározott internetes reklámközzétételre is kiterjedhet, és a közzétevő adóalanyisága nem kizárólag a magyarországi székhelytől függ.
A platform közzétevői kötelezettségénél a magyar reklámadó hatálya alá tartozó tevékenység bevételét kell vizsgálni. Nem egyszerűen a teljes világpiaci árbevételét.
A magyar hirdetőnek eközben a saját megrendelői helyzetét is ellenőriznie kellene. Ki állítja ki a számlát? Rendelkezésre áll-e megfelelő nyilatkozat? Van-e releváns NAV-nyilvántartási bejegyzés? Ha ezek hiányoznak, teljesíthetők-e a más módon történő mentesülés feltételei?
Ezért nem helyes azt mondani, hogy minden Facebook- vagy Google-hirdetés után automatikusan plusz 2,5 százalékot kellene fizetni. Ugyanígy a külföldi számla sem jelent önmagában mentességet. A konkrét dokumentáció és a végleges szabályozás együttesen lesz mérvadó.
Mi a helyzet, ha ügynökség kezeli a kampányt?
Az ügynökségi együttműködésnél tisztázni kell, ki rendeli meg saját nevében a reklámközzétételt, és kinek a nevére érkezik a szolgáltató számlája. A kampány kezelése és a reklámközzététel megrendelése eltérő szerepet jelenthet.
A felelősségeket ezért a tényleges szerződéses működés alapján érdemes áttekinteni. Legyen egyértelmű, ki ellenőrzi a szolgáltató státuszát, ki szerzi be a dokumentumokat, és ki továbbítja azokat a könyvelésnek.
Számítani lehet esetleges áremelésre?
Természetesen az is elképzelhető és teljesen életszerű, ha egy médiapartner vagy digitális szolgáltató az adóterhének egy részét beépíti a hirdetési áraiba. Ennek mértéke üzleti döntés, ezért az ajánlatokat és a szerződéses feltételeket kell majd figyelni.
Ha a szolgáltató árat emel, a hirdető magasabb szolgáltatási díjat fizet. A hirdetőnek ettől függetlenül meg kell vizsgálnia, hogy keletkezik-e saját, NAV felé teljesítendő reklámadó-kötelezettsége. A tervezett adókulcsokból ezért nem lehet egy minden kampányra érvényes drágulási százalékot levezetni.
Mire figyelj a 2027-es marketingbüdzsé tervezésekor?
A felkészülés első lépése, hogy a marketinges, az ügynökség és a könyvelő ugyanazokból az adatokból dolgozzon. Egy rövid áttekintéssel már most kiderülhet, mely szolgáltatóknál kell további információt kérni, és mely szerződéseket érdemes átnézni.
1. Tervezd meg havi bontásban a hirdetési költést. Az éves keret mellett azt is lásd, mely hónapokban futnak nagyobb kampányok. A hirdető esetleges kötelezettségét havi összesítés alapján kellene vizsgálni. Írd össze a hazai és a külföldi szolgáltatóknál tervezett költéseket; a könyvelővel különítsétek el, mely tételek tartozhatnak ide, és melyeknél teljesülhet a mentesülés.
2. Kérdezz rá a 2027-es árakra és a szerződéses feltételekre. A médiapartnerektől kérj írásos tájékoztatást arról, terveznek-e árváltozást, és a kapott ajánlat milyen időszakra érvényes. Az idei árakat csak akkor vedd biztos alapnak, ha ezt a megállapodás alátámasztja. Az év végén aláírt szerződésnél is tisztázd a 2027-ben megjelenő hirdetések dokumentációját; a korábbi szerződés önmagában nem jelentene kivételt.
3. Legyen felelőse a nyilatkozatoknak és az ellenőrzésnek. Tisztázzátok, ki ellenőrzi a közzétevő NAV-nyilvántartási státuszát, ki kéri be és őrzi meg a szükséges nyilatkozatot, és ki továbbítja az adatokat a könyvelésnek. Ha a dokumentum nem érkezik meg, a könyvelővel egyeztessétek a további lépéseket és a határidőket. Egy elküldött kérés önmagában nem feltétlenül elegendő a mentesüléshez.
4. A Meta és a Google kampányainál is nézzétek át a számlázást. Legyen világos, melyik szolgáltató számláz, ki rendeli meg saját nevében a hirdetést, és milyen dokumentáció áll rendelkezésre. Az ügynökségi együttműködésnél ezt a szerződés és a tényleges működés alapján ellenőrizzétek. Így a könyvelő a konkrét helyzetből tudja megítélni a vállalkozás feladatait.
5. A bizonytalan tételekre külön forgatókönyvet készíts. Ha még nincs végleges szolgáltatói ár, számolj a jelenlegi ajánlattal, és jelöld külön a lehetséges többletköltséget. Az esetleges megrendelői adót ettől elkülönítve, csak a könyvelővel egyeztetett feltételek alapján tervezd. A tervezett adókulcsot ne alkalmazd automatikusan a teljes marketingbüdzsére.
Például ha tavasszal nagyobb bevezető kampányt tervezel, a költés vállalása előtt kérj érvényes médiaajánlatot, és egyeztesd a könyvelőddel a dokumentációt. Így még időben eldöntheted, elegendő-e a keret, vagy módosítani kell a kampány ütemezését. A végleges jogszabály megjelenésekor a tervet újra ellenőrizni kell.
A ContentShop csapatával a kommunikációs célokhoz illeszkedő médiatervet, a szolgáltatói ajánlatokat és a várható kampányköltségeket tudjuk áttekinteni veled. A konkrét adókötelezettséget a könyvelőddel vagy adótanácsadóddal érdemes tisztázni, hogy a 2027-es marketingbüdzsédben a ténylegesen rád vonatkozó tételekkel számolj.
Kapcsolódó forrás: Kreatív – kreativ.hu